
8 月 4 日,AMD 发布 2026 年第二季度财报:总营收 115 亿美元,同比大增 50%,创下公司单季营收纪录。数据中心业务收入 67 亿美元,同比翻倍,占总营收的 58%。这份财报把 AMD 的定位讲得很清楚:它正在成为 NVIDIA 之外,AI 算力投资里最值得盯的第二极。
一、财报概览:115 亿与 67 亿
先看整体。第二季度总营收 115 亿美元,同比增长 50%,超过分析师预期的约 113.5 亿。非 GAAP 口径毛利率 56%,比去年同期提升约 2 个百分点;非 GAAP 每股收益 1.66 美元,同比增长约 82%。
真正的看点集中在数据中心。这个季度数据中心收入 67 亿美元,同比增长 107%,增速是公司整体增速的两倍多,占总营收比重从一年前的 42% 升到 58%。数据中心分部的营业利润约 16 亿美元,占该分部收入的 28%。换句话说,AMD 已经是一家以数据中心为绝对主体的公司,游戏、嵌入式等传统业务反而成了配角。
指标2026 年 Q2同比备注
总营收
115 亿美元
+50%
创单季纪录
数据中心收入
67 亿美元
+107%
占总营收 58%
数据中心营业利润
16 亿美元
高增长
占该分部收入 28%
毛利率(非 GAAP)
56%
+约 2 个百分点
每股收益(非 GAAP)
1.66 美元
+约 82%
二、EPYC 服务器 CPU:营收份额逼近一半
数据中心翻倍的驱动力,一半来自 EPYC 服务器 CPU。
财报透露,EPYC 已经是连续第五个季度创下服务器 CPU 收入纪录,服务器 CPU 收入同比增长超过 70%,云端和企业两块都涨了 70% 以上,超过了公司此前的指引。更硬的数字来自第三方:市场调研机构 Mercury Research 的 2026 年第一季度报告显示,EPYC 在 x86 服务器 CPU 的营收份额达到创纪录的 46.2%,同比提升 6.8 个百分点、环比提升 4.9 个百分点,单位出货份额约 33.2%。
46.2% 这个数值得单独说。它意味着 AMD 拿走了将近一半的服务器 CPU 收入,但出货量只有三分之一。收入份额远高于出货份额,说明 EPYC 卖出去的产品均价更高,AMD 赢的不只是数量,更是高价值型号的渗透。客户用 EPYC 是把它装进高端服务器,而不是当作便宜替代品。
产品节奏也很密集。第五代 EPYC Turin 现在支撑着全球超过 1600 个公共云实例类型中的近三分之一,HPE、戴尔、联想、超微等厂商在售的第五代 EPYC 平台超过 230 款。第六代 EPYC Venice(Zen 6 架构、2nm 制程)已经进入生产,公司称其客户需求「强于任何前代」。公司给的指引是:服务器 CPU 收入 2026 年下半年同比增长超过 80%,2027 年再增超过 70%。
三、AI 加速器:Instinct MI450 与 Helios 平台
另一半驱动力来自 AI 加速器,也就是 Instinct 系列。
与 NVIDIA 的直接对位不同,AMD 的 AI 打法更像「组合拳」。公司把 GPU 加速卡、CPU、网络和系统软件打包成一个叫 Helios 的机架级平台,直接对标英伟达的整套系统方案。财报披露的合作名单很有分量:OpenAI、Meta、Anthropic 都签了最多 2 吉瓦 MI450 GPU 的部署意向,微软的 Azure 也会用 Helios。这些名字意味着,全球最舍得在 AI 上花钱的几家公司,都把 AMD 当成了第二供应源。
节奏上,MI450 机架级方案计划在第四季度放量。分析师给的口径是,凭借这个产品周期,AMD 数据中心收入明年可能再翻一倍。对观察者来说,值得记住的是:AMD 的 AI 加速器目前体量远小于 EPYC,但它绑定的是「巨头第二供应商」这个生态位,只要巨头们不想在单一供应商身上押注太满,这个位置就稳得住。
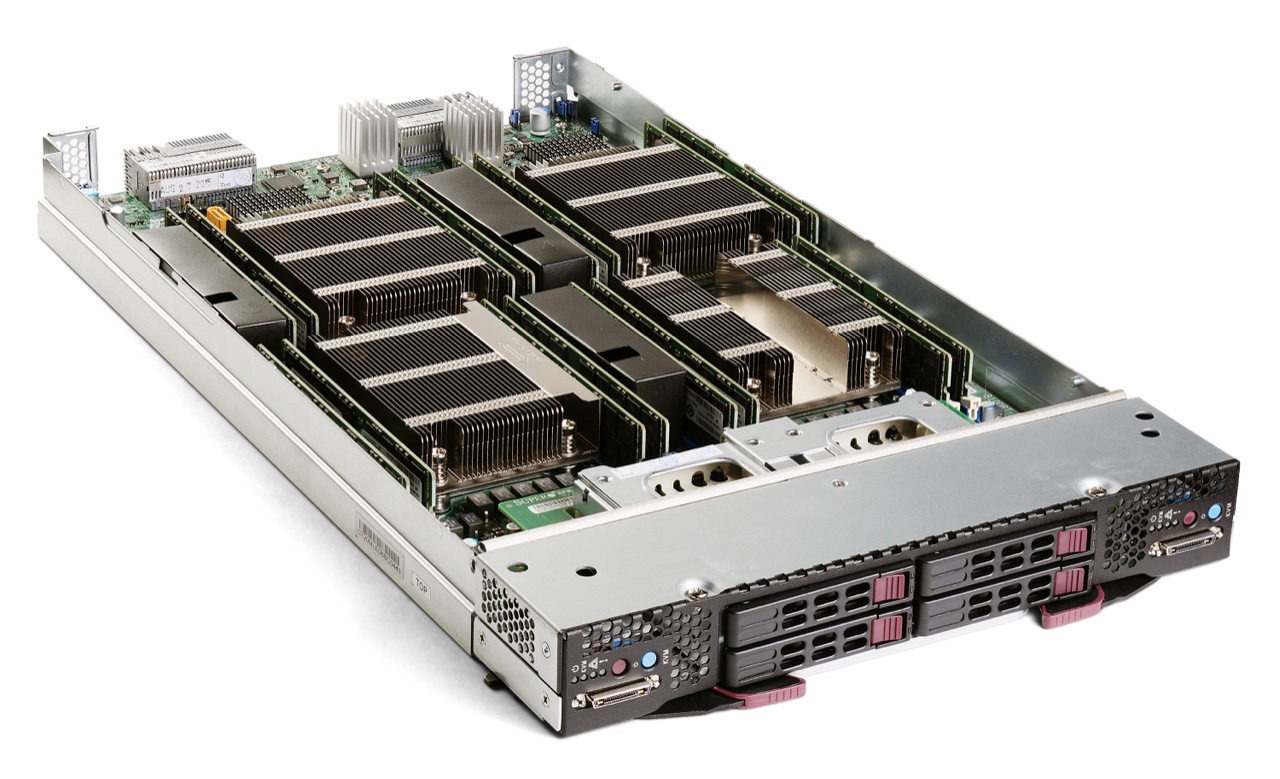
四、竞争格局:与 Intel、NVIDIA 的错位竞争
AMD 现在同时面对两个强大对手,但打的是两场不同的仗。
对 Intel,这是一场正面阵地战。在 x86 服务器 CPU 市场,AMD 用 46.2% 的营收份额蚕食 Intel Xeon 的领地,靠的是制程节奏(率先用上先进制程)和核心数密度。第六代 EPYC Venice 直接上 2nm,等于在制程上继续领先 Intel 半步,这场份额爬升还在继续。对 AMD 来说,Intel 是「必须持续压住」的对手,因为在 AI 服务器里,CPU 是整套系统的地基,份额一旦停滞,整个平台的势能都会受影响。
对 NVIDIA,这是一场不对称战。NVIDIA 的绝对优势在 CUDA 生态,全球开发者都在那个体系里,AMD 短期内很难撼动。但 AMD 的切入点很明确:开放生态加性价比。ROCm 软件栈持续追赶,Helios 平台强调总拥有成本,客户愿意把一部分算力订单分给 AMD,不是因为它比 NVIDIA 更强,而是因为「不能只有一家」。这份「第二供应商」的确定性需求,恰恰是 AMD 最大的市场红利。
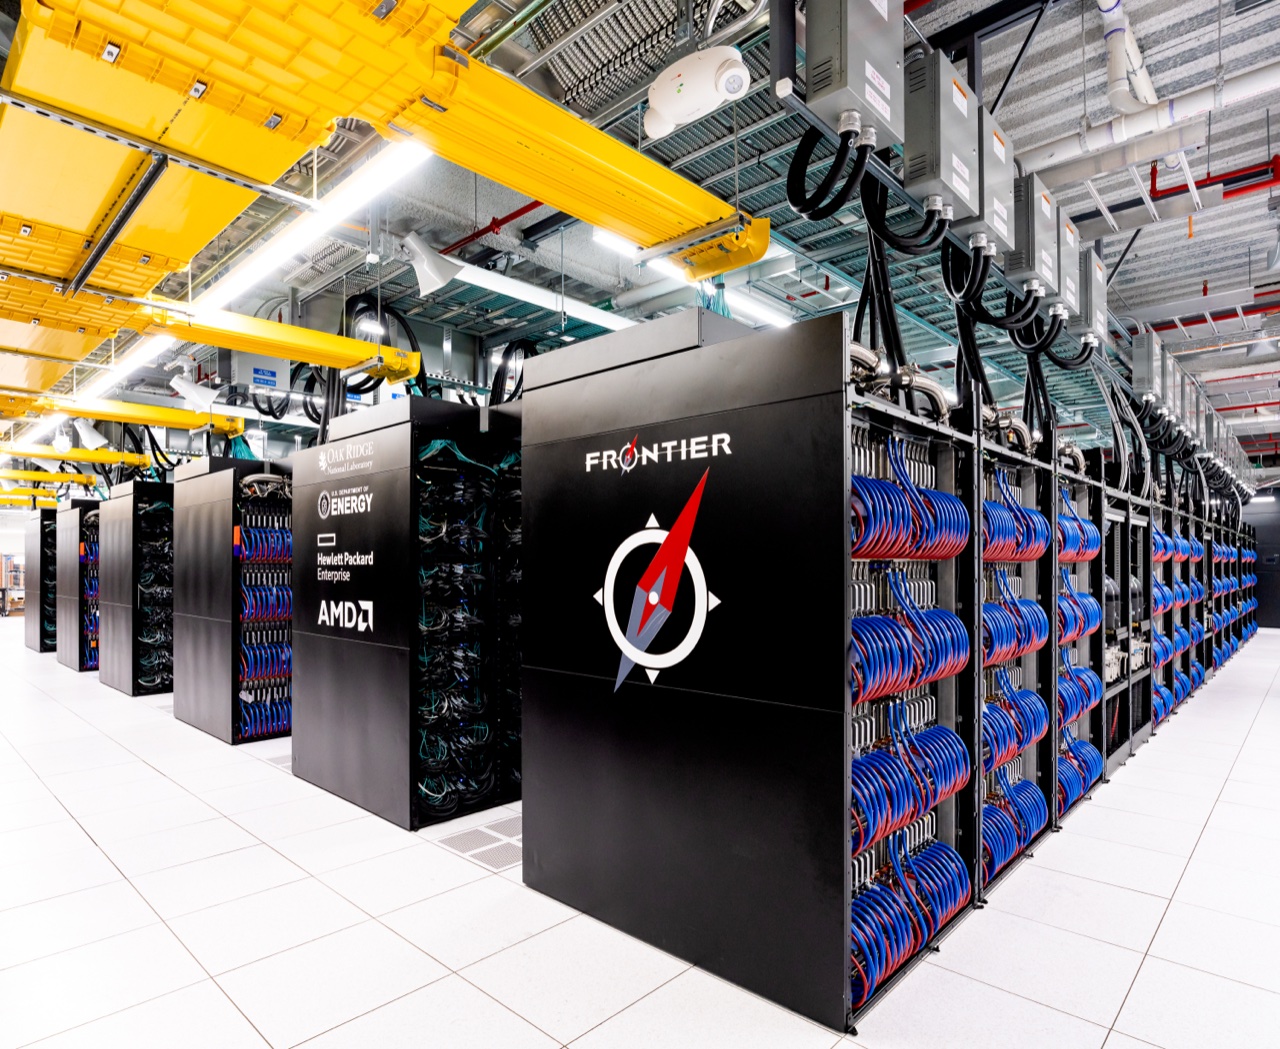
五、未来战略与基本面展望
把财报和指引放在一起,AMD 的未来战略可以归纳成三条线。先从下一季看起:公司给出第三季度营收指引约 130 亿美元,同比增幅约 41%,意味着 Q3 还会继续刷新单季纪录。放眼整个 CPU 基本盘,Mercury Research 的数据同样显示,AMD 在全部 x86 市场的营收份额达到创纪录的 38.1%、出货份额达到 30%,服务器之外的其他细分也在同步上量,基本盘在全面扩大。
三条线分别是:
第一条线,把服务器 CPU 的份额继续推高。公司把服务器 CPU 的潜在市场(TAM)展望上调到 2030 年超过 1200 亿美元,复合增速超过 35%。在这个大盘子里,EPYC 从 46.2% 起步,每一年的份额提升都对应几十亿美元的收入增量。
第二条线,把 AI 加速器做成第二增长曲线。MI450 加 Helios 平台的组合,目标是把 AMD 从「卖 CPU 的公司」变成「卖 AI 系统的公司」。四季度放量后,2027 财年的数据中心收入会同时由 CPU 和 GPU 两条腿支撑,抗风险能力明显强于只靠单一产品线。
第三条线,守住财务健康度。数据中心营业利润率 28%、整体毛利率 56%,意味着 AMD 在做大营收的同时没有牺牲盈利质量。对一家还在扩张期的公司,这个指标给后续的研发和产能投入留足了空间。
风险也要摆在台面上。AI 加速器的高增长依赖巨头客户的资本开支节奏,一旦 2027 年 AI 基建增速放缓,第二增长曲线的成色会打折;与 Intel 的 CPU 阵地战仍在胶着,Intel 若在制程上追平,份额竞争会重燃;ROCm 生态的追赶速度,决定了 AMD 在 AI 市场能守住多大份额。这些变量叠加起来,AMD 的基本面更像「高增长加高确定性加高竞争」,而不是一条没有摩擦的上升曲线。
换个角度看行业空间。AI 服务器的采购正在从「单点买 GPU」转向「整机架买系统」,AMD 手里同时握着 CPU 和 GPU 两条产品线,恰好能吃下系统级订单里更大的份额。服务器 CPU 潜在市场到 2030 年超过 1200 亿美元,AI 加速器市场同步扩张,AMD 面对的是一个双轮驱动的市场,而不是单点押注。
对做基本面研究的人,这份财报的启示是:AMD 已经不只是一个「追赶者」的叙事,它的数据中心收入结构、EPYC 的营收份额、AI 平台的客户名单,都是可以拿真数据验证的基本面。看 AMD,重点不是它和 NVIDIA 比谁强,而是它在「巨头必须保留的第二供应商」这个位置上,能不能把份额和利润率同时做上去。
© 版权声明
文章版权归作者所有,未经允许请勿转载。
相关文章



暂无评论...